الإعفاء من الضريبة العقارية 2027.. حالات لا تخضع للقانون
يتساءل عدد كبير من المواطنين وأصحاب المنشآت عن الوحدات والعقارات المعفاة من الضريبة العقارية، خاصة مع اختلاف الحالات التي حددها القانون بين الوحدات السكنية والمنشآت المستخدمة في الأنشطة الخدمية أو التعليمية أو الصحية، إلى جانب بعض العقارات المملوكة لجهات ومنظمات ذات طبيعة خاصة.
وحدد قانون الضريبة العقارية، وفقًا للتعديلات المشار إليها في النص، مجموعة من الحالات التي تستفيد من الإعفاء، وذلك وفقًا لطبيعة العقار واستخدامه والقيمة الإيجارية السنوية الصافية المحددة قانونًا.
العقارات المعفاة من الضريبة العقارية
تشمل قائمة العقارات المعفاة من الضريبة العقارية عددًا من المنشآت التابعة للجهات الحكومية أو المستخدمة في أغراض خدمية، وفي مقدمتها الأبنية التعليمية التابعة لوزارة التربية والتعليم.
كما تمتد الإعفاءات إلى المستشفيات والمنشآت الصحية الخاضعة لوزارة الصحة والسكان، في إطار ما حدده القانون من حالات ترتبط بطبيعة الاستخدام والغرض المخصص للعقار.
وتدخل ضمن حالات الإعفاء من الضريبة العقارية 2027، الأبنية المملوكة للجمعيات المشهرة قانونًا والمنظمات العمالية، متى كانت هذه العقارات مخصصة لمقار إداراتها أو لممارسة الأنشطة التي أنشئت تلك الجهات من أجلها، ويشترط في هذه الحالة ارتباط استخدام العقار بالغرض الذي حُدد له قانونًا.
الوحدة السكنية الرئيسية.. هل تدخل ضمن الإعفاء؟
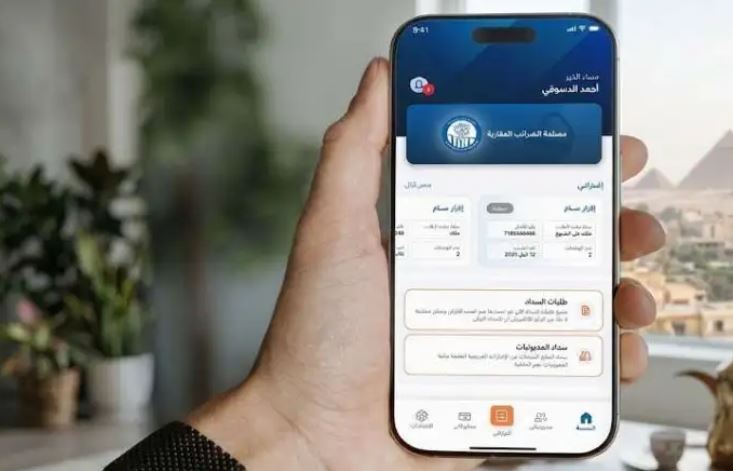
وتشمل الإعفاءات من الضريبة العقارية، الوحدة التي يتخذها المكلف وأسرته مسكنًا رئيسيًا، بشرط ألا تتجاوز صافي قيمتها الإيجارية السنوية 24 ألف جنيه.
ويعني ذلك أن الاستفادة من الإعفاء ترتبط بالقيمة الإيجارية السنوية الصافية للوحدة، إلى جانب كونها المسكن الرئيسي للمكلف وأسرته.
منشآت وزارة الشباب والرياضة
وتضم قائمة العقارات المعفاة أيضًا الأبنية التابعة لوزارة الشباب والرياضة، ضمن الحالات التي حددها القانون للاستفادة من الإعفاء من الضريبة العقارية.
كما تشمل القائمة الوحدات المملوكة للأحزاب السياسية والنقابات المهنية، بشرط أن تكون مستخدمة في الأغراض والأنشطة المخصصة لها.
الأنشطة التجارية والصناعية والإدارية والمهنية
ووضع القانون حدًا للقيمة الإيجارية السنوية الصافية للوحدات المستخدمة في الأنشطة التجارية أو الصناعية أو الإدارية أو المهنية.
وتُعفى الوحدات التي تقل صافي قيمتها الإيجارية السنوية عن 1200 جنيه، بينما تخضع القيمة التي تتجاوز هذا الحد للضريبة العقارية وفقًا للأحكام المنظمة لذلك.
وتشمل حالات الإعفاء أيضًا الملاجئ والمبرات التي لا تستهدف تحقيق الربح، باعتبارها من المنشآت ذات الطبيعة الاجتماعية والخدمية التي حدد القانون موقفها من الضريبة العقارية.
العقارات المستثناة وغير الخاضعة للضريبة العقارية
• المباني تحت الإنشاء: غير خاضعة تمامًا حتى تمام البناء.
• عقارات الدولة للنفع العام: المملوكة للدولة والمخصصة لخدمة عامة.
• دور العبادة: الأبنية المخصصة لإقامة الشعائر أو تعليم الدين.
• الجبانات: الأحواض ومباني المقابر.
• المنزوعة ملكيتها: العقارات المنزوعة للمنفعة العامة منذ الاستيلاء.