ليست فقاعة 2008.. لماذا تختلف مخاطر العقار المصري عن الأزمة الأمريكية؟
تتزايد الأسئلة حول مستقبل سوق العقارات في مصر، مع ظهور مؤشرات على ضغوط السيولة وقدرة بعض المشترين على مواصلة سداد الأقساط، لكن وصف السوق بالكامل بأنه يعيش "فقاعة عقارية" قد يكون تبسيطا لواقع أكثر تعقيدا.
أكد تقرير لموقع شركة سافايلز البريطانية المتخصصة في العقار أن مصر تختلف عن أزمة الرهن العقاري الأمريكية عام 2008، مُؤكدا أن التمويل العقاري المصرفي محدود، والبنوك ليست في قلب المخاطر كما حدث في الولايات المتحدة. لكن المخاطر تظهر في مكان آخر، وهو عقود البيع طويلة الأجل، والأقساط المستقبلية، وتمويل المشروعات من أموال المشترين، والفجوة بين الأسعار المعلنة والقدرة الفعلية على الدفع.
وهنا تظهر المفارقة؛ فقد تسجل شركات التطوير العقاري مبيعات بمليارات الجنيهات، بينما يواجه بعض المشترين صعوبة في تدبير الأقساط.
72.2 مليار جنيه تبحث عن مشترين
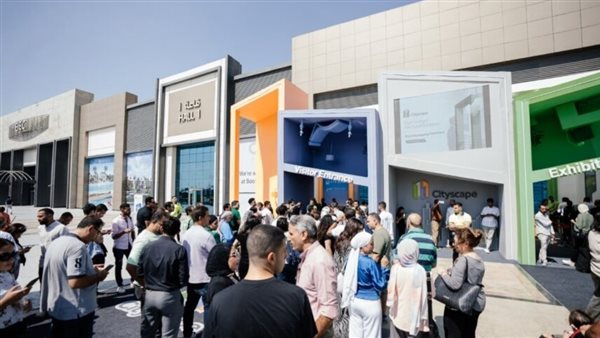
كان تأجيل معرض "سيتي سكيب مصر" إلى سبتمبر 2027 إشارة تستحق المتابعة، لكنه ليس دليلا منفردا على أزمة في القطاع. وأشار التقرير إلى أن المؤشر الأكثر أهمية يأتي من سوق إعادة بيع العقود، حيث يبحث ملاك عن مشترين للخروج من التزاماتهم.
تكشف الأرقام الأولية لمنصة "بروبرتي إكزيت" أنه خلال الفترة من 8 أغسطس إلى 5 سبتمبر 2026، جرى فتح 9،839 حالة نقل ملكية بواسطة 7،225 بائعا، بينما بلغ عدد الوحدات المدرجة أو الخاضعة للمراجعة 5،045 وحدة بقيمة سوقية تقديرية تصل إلى 72.2 مليار جنيه، مقابل قيمة تعاقدية أصلية تبلغ 53.6 مليار جنيه.
وفي المقابل، سجلت المنصة 31،992 طلب شراء من 17،268 مشتر محتمل. لكن الطلب كان شديد الحساسية للسعر؛ فالوحدات التي يقل سعرها عن 3 ملايين جنيه حصلت في المتوسط على 9.5 طلب لكل وحدة، مقابل 1.6 طلب فقط للوحدات التي تتجاوز 20 مليون جنيه، والمعنى أن الطلب لم يختف، لكنه أصبح أكثر انتقائية.
الأرباح على الورق لا تدفع الأقساط
تظهر البيانات أن 88.1% من الحالات التي تتوافر عنها بيانات عمر العقود تعود إلى عقود أبرمت خلال العامين السابقين، بينما أبلغ 20.7% ممن تتوافر عنهم بيانات السداد عن وجود أقساط متأخرة. كما قدرت الأرباح غير المحققة للوحدات المعروضة بنحو 16 مليار جنيه، وهنا تكمن المشكلة مع ارتفاع قيمة العقار على الورق لا يعني بالضرورة قدرة مالكه على تحويل هذه الزيادة إلى سيولة.
فالوحدة التي ارتفع سعرها من 5 إلى 8 ملايين جنيه قد لا تباع فعليا بالسعر نفسه إذا كان المشتري الجديد غير قادر على دفع المقدم وتحمل الأقساط المتبقية.
لماذا تختلف مصر عن فقاعة 2008؟
في الولايات المتحدة، لعب التمويل العقاري المصرفي والديون عالية المخاطر وإعادة بيع الرهون دورا رئيسيا في أزمة 2008. أما مصر، فالمخاطر ترتبط بدرجة أكبر بنموذج البيع على الخريطة، حيث يدفع المشتري مقدما ثم يسدد أقساطا قد تمتد إلى سنوات طويلة، بينما يعتمد المطور على التدفقات النقدية من المشترين لتمويل الأرض والبناء والتوسع.
ويعمل هذا النموذج بصورة أفضل عندما تكون الأسعار والتكاليف مستقرة، لكنه يصبح أكثر حساسية مع ارتفاع تكلفة مواد البناء والفائدة والتمويل وتغير سعر الصرف.
المبيعات القياسية لا تكفي
أعلنت "بالم هيلز" عن مبيعات جديدة بقيمة 182 مليار جنيه خلال الأشهر التسعة الأولى من 2025، مقابل 130 مليار جنيه في الفترة نفسها من 2024. لكن الرقم وحده لا يحسم حالة السوق. فالأهم هو معرفة حجم التحصيل الفعلي، ونسب الإلغاء، والخصومات، ومدد السداد، وحجم الالتزامات المستقبلية.
كما أن ارتفاع المبيعات بالجنيه لا يعني بالضرورة ارتفاعا مماثلا في النشاط الحقيقي، لأن التضخم وانخفاض قيمة العملة يدفعان أسعار العقارات إلى مستويات أعلى.
العقار يرتفع.. لكن هل يمكن بيعه؟
ينظر كثيرون إلى العقار باعتباره مخزنا للقيمة في مواجهة التضخم وتراجع العملة، لكن السعر المعلن لا يساوي بالضرورة السعر الذي يمكن تحقيقه في صفقة فعلية. وقد يحافظ المطور على سعر مرتفع مع تقديم خصم أو تمديد فترة السداد، بينما يحتاج المالك في السوق الثانوية إلى العثور على مشتر مستعد لدفع ما سبق أن سدده وتحمل بقية الالتزامات، هكذا قد تساوي الوحدة 10 ملايين جنيه على الورق، بينما يعجز صاحبها عن تحويلها إلى السيولة التي يحتاجها.
أزمة قدرة على السداد أكثر منها فقاعة
الصورة النهائية أكثر تعقيدا من مجرد "فقاعة"، هناك ضغوط على القدرة الشرائية لدى قطاعات من المشترين، وضغوط سيولة على بعض الملاك، وتحديات تمويل وتنفيذ لدى بعض المطورين، بالتزامن مع استمرار شركات قوية في تحقيق مبيعات كبيرة.
وفي الوقت نفسه، توجد مفارقة بين الاحتياج الحقيقي للسكن والمخزون الكبير من الوحدات غير المستغلة، وأظهر تعداد 2017 نحو 12.8 مليون وحدة غير مأهولة، لكن الرقم يشمل وحدات مغلقة وغير مكتملة ومساكن يمتلك أصحابها سكنا آخر.
كما استكمل نحو 212 ألف وحدة سكنية خلال السنة المالية 2024/2025، مقابل نحو 158.9 ألف وحدة في العام السابق، وفقا لبيانات الجهاز المركزي للتعبئة العامة والإحصاء.
وأضاف التقرير أن المشكلة إذن ليست غياب الطلب أو توقف البناء، وإنما الفجوة بين ما يبنى وما يستطيع الناس دفع ثمنه، وبين السعر المعلن والقيمة التي يمكن تحويلها فعليا إلى نقد. والاختبار الحقيقي سيظهر إذا تباطأت التدفقات النقدية الجديدة: هل تتزايد إعادة بيع العقود، وتتأخر الأقساط، وتتراجع سرعة البناء والتسليم؟
لهذا يصعب حسم سؤال "هل توجد فقاعة؟" دون بيانات منتظمة عن الأسعار الفعلية للصفقات، والتعثر، والإلغاء، والتحصيل والتسليم. والأدق أن السوق المصرية تواجه اختبار سيولة وقدرة على السداد وإعادة تسعير، مع تفاوت كبير بين المطورين والمناطق وأنواع الوحدات.
فالقيمة الحقيقية للعقار لا يحددها سعر الإطلاق وحده، وإنما قدرته على العثور على مشتر قادر على الدفع، ومشروع قادر على التسليم، وعقد يمكن الخروج منه دون أن يتحول الاستثمار إلى عبء مالي طويل الأجل.