
سؤال برلماني للحكومة بشأن تجاوزات شركات التمويل الاستهلاكي وإغراق الأسر في الديون
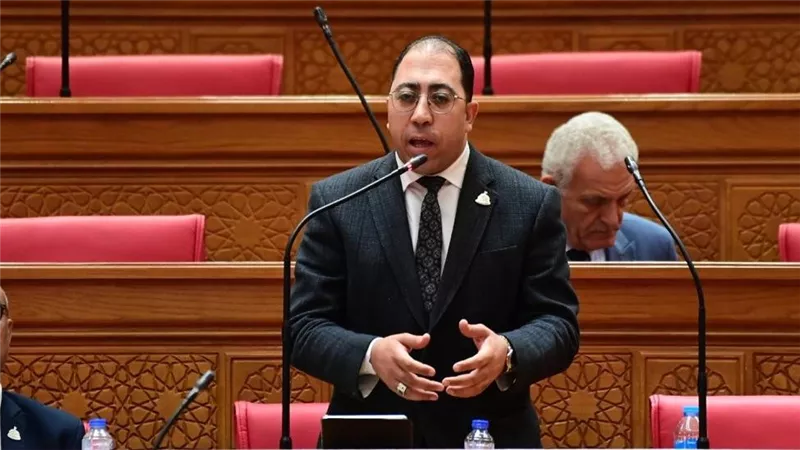
تقدم النائب بسام الصواف، عضو مجلس النواب عن الحزب المصري الديمقراطي الاجتماعي، بسؤال برلماني إلى رئيس مجلس الوزراء ووزراء العدل والمالية والتضامن الاجتماعي، بشأن تجاوزات بعض شركات التمويل الاستهلاكي في تحصيل المديونيات، وتهديد المواطنين والتشهير بهم، والتوسع في إغراق الأسر بالديون دون رقابة كافية، فضلا عن تزايد مخاطر ظاهرة الغارمين.
توسع غير مسبوق في نشاط التمويل الاستهلاكي
وأوضح الصواف أن نشاط التمويل الاستهلاكي في مصر شهد توسعًا غير مسبوق خلال السنوات الأخيرة، حتى تحولت شركاته إلى كيانات مالية تتعامل مع ملايين المواطنين وتمنح تمويلات بمليارات الجنيهات، دون أن يصاحب هذا التوسع، من وجهة نظره، انضباط كافٍ في أساليب التعامل مع العملاء وحماية حقوقهم.
وأشار إلى ارتفاع قيمة التمويلات الاستهلاكية من 61.3 مليار جنيه عام 2024 إلى 96.3 مليار جنيه عام 2025، بمعدل نمو بلغ 57%، واستفادة أكثر من 10.8 مليون عميل من النشاط خلال عام 2025.


وأضاف أنه خلال النصف الأول من عام 2026 وحده، بلغت قيمة التمويلات نحو 71.84 مليار جنيه، بزيادة قدرها 88.5% مقارنة بالفترة نفسها من العام السابق، وفقًا للبيانات والمؤشرات الدورية الصادرة عن الهيئة العامة للرقابة المالية بشأن نشاط التمويل الاستهلاكي لعام 2025 والنصف الأول من عام 2026.
تهديد المواطنين والتشهير بهم بسبب المديونيات
ولفت عضو مجلس النواب إلى تزايد شكاوى المواطنين من ممارسات بعض الشركات وجهات التحصيل التابعة لها أو المتعاقدة معها، والتي تتجاوز المطالبة القانونية بالمستحقات إلى تكرار الاتصالات بصورة مرهقة، والتهديد بإبلاغ الأقارب وجهات العمل، والتشهير بالعملاء، واستخدام ألفاظ مهينة وأساليب ترهيب وضغط نفسي، فضلًا عن التواصل مع أشخاص لا علاقة لهم بعقد التمويل.
وأكد الصواف أن حق الشركات في تحصيل مستحقاتها أمر لا خلاف عليه، وأن المواطن الذي يحصل على تمويل ثم يمتنع عن السداد يجب مطالبته بحقوق الشركة واتخاذ الإجراءات القانونية والقضائية المقررة بحقه، لكن لا يجوز أن تتحول المديونية إلى ترخيص للشركات أو المحصلين لممارسة التهديد أو الإهانة أو التشهير أو الضغط على أسرته.
وشدد على أن التحصيل يجب أن يكون بالقانون وليس بالترهيب، وأن الحقوق المالية تُسترد من خلال القضاء والإجراءات القانونية، وليس بانتهاك كرامة المواطنين.
القانون يحظر إفشاء بيانات العملاء دون موافقتهم
وأشار النائب إلى أن هذه الممارسات تأتي رغم وجود القانون رقم 18 لسنة 2020 بشأن تنظيم نشاط التمويل الاستهلاكي، الذي ألزم الشركات بالحفاظ على سرية بيانات العملاء وعدم إفشائها للغير دون موافقة كتابية، فضلًا عن القواعد الرقابية التي أصدرتها الهيئة العامة للرقابة المالية لحماية المتعاملين وتنظيم عمليات التحصيل، وفقًا للمادة الخامسة من القانون ودليل حماية المتعاملين في القطاع المالي غير المصرفي الصادر عن الهيئة.
وأضاف أن الهيئة أصدرت القرار رقم 278 لسنة 2025 لتنظيم قيد شركات تحصيل المستحقات المالية، ومنع التعامل مع الجهات غير المقيدة، وفقًا للقرار الصادر عن مجلس إدارة الهيئة العامة للرقابة المالية، مؤكدًا أن مجرد إصدار القواعد لا يكفي ما لم يصاحبه تفتيش فعلي ومحاسبة معلنة للشركات المخالفة.
مخاوف من إغراق الأسر في الديون وتزايد ظاهرة الغارمين
وأوضح الصواف أن الأزمة لا تتوقف عند أساليب التحصيل، بل تمتد إلى التوسع في منح التمويلات دون تقييم كافٍ لقدرة بعض المواطنين على السداد، خاصة مع تعدد جهات التمويل وسهولة الحصول على بعض المنتجات إلكترونيًا، وهو ما قد يدفع أسرًا إلى تراكم الأقساط واللجوء إلى تمويل جديد لسداد التزامات قديمة، حتى تجد نفسها داخل دائرة يصعب الخروج منها.
وتابع أن خطورة الأمر تتزايد عند النظر إلى ملف الغارمين، مشيرًا إلى أن الهيئة العامة للرقابة المالية أعلنت، وفقًا لمؤشرات أداء القطاع المالي غير المصرفي بنهاية عام 2025، تجاوز عدد عقود التمويل في القطاع 9.8 مليون عقد، وأن معدل التعثر في القطاع ككل كان أقل من 3%.
وأوضح أن ذلك يعني حسابيًا أن عدد العقود المتعثرة يقل عن نحو 294 ألف عقد، إلا أن هذا الرقم يشمل أنشطة تمويلية متعددة، ولا يمثل عدد الأشخاص أو عدد الغارمين الناتجين عن شركات التمويل الاستهلاكي تحديدًا.
وأكد أن المشكلة الحقيقية تتمثل في عدم وجود بيانات رسمية منشورة تفصل عدد المواطنين المتعثرين لدى شركات التمويل الاستهلاكي، أو عدد من انتهت مديونياتهم إلى قضايا وأحكام وإجراءات قضائية، أو عدد الأسر التي دخلت دائرة الغرم بسبب هذه الشركات، وهو ما يستوجب مطالبة الهيئة بإعلان هذه الأرقام بدلًا من ترك آثار التوسع في التمويل على الأسر المصرية دون قياس واضح.
بسام الصواف: كرامة المواطن ليست وسيلة ضغط لتحصيل الأقساط
وشدد النائب على أنه لا يرفض التمويل الاستهلاكي أو يطالب بحرمان المواطنين من خدماته، لكنه يرفض أن يتحول إلى وسيلة لإغراق الأسر في الديون، ثم مطاردة المتعثرين وإذلالهم اجتماعيًا، كما يرفض أن تكون أرباح الشركات أولوية، بينما يتحمل المواطن وحده نتائج ضعف تقييم قدرته على السداد أو التجاوزات التي قد يرتكبها المحصلون.
وأكد أن كرامة المواطن وسمعته ليستا وسيلة ضغط لتحصيل الأقساط، وأن حق الشركات في أموالها لا يمنحها حقًا في تجاوز القانون، فمن يلتزم بالعقد يستحق الحماية، ومن يتعثر أو يمتنع عن السداد يُحاسب وفق الإجراءات القانونية، أما التهديد والتشهير وإذلال المواطنين فلا يمكن أن يكون بديلًا عن القانون.
4 مطالب برلمانية للحكومة لضبط شركات التمويل الاستهلاكي
وبناءً على ما سبق، طالب النائب بسام الصواف الحكومة بتوضيح عدد من النقاط، على النحو التالي:
أولًا: التحقيق في شكاوى التهديد والتشهير
فتح تحقيق رقابي موسع في شكاوى التهديد والتشهير والإهانة وانتهاك خصوصية العملاء، وإعلان عدد الشكاوى والجزاءات التي وقعت على الشركات المخالفة، مع تحميل شركات التمويل المسؤولية عن تجاوزات جهات التحصيل المتعاقدة معها.
ثانيًا: تشديد الرقابة على منح التمويلات
توضيح آليات تشديد الرقابة على منح التمويلات، وإلزام الشركات بتقييم القدرة الحقيقية للمواطن على السداد، ومراجعة تعدد التزاماته الائتمانية، ومنع إغراقه في مديونيات تتجاوز دخله، والتحقق من الالتزام بضوابط التمويل النقدي المسبق.
ثالثًا: وضع ضوابط صارمة لعمليات التحصيل
إلزام الشركات بضوابط صارمة للتحصيل، وقصر التعامل على شركات التحصيل المقيدة لدى الهيئة، وحظر التهديد والتشهير والتواصل مع غير ذوي الصفة، وتوقيع جزاءات رادعة تصل إلى وقف النشاط أو إلغاء الترخيص في حالات المخالفات الجسيمة والمتكررة، مع التأكيد أن تحصيل المديونيات لا يكون إلا بالطرق القانونية.
رابعًا: إعلان أعداد المتعثرين والغارمين
إعداد تقرير رسمي شامل يعلن عدد العملاء المتعثرين لدى شركات التمويل الاستهلاكي، وعدد القضايا والأحكام والإجراءات القانونية المرتبطة بمديونياتهم، وعدد الحالات التي يمكن تصنيفها ضمن الغارمين، إلى جانب معدلات التعثر وإعادة الجدولة والشكاوى والجزاءات، مع وضع آلية لتسوية مديونيات المتعثرين لأسباب قهرية بما يحفظ حقوق الشركات ويحمي الأسر المصرية.