عاجل| خبير اقتصادي يحذر من شراء الذهب بالتقسيط ثم بيعه للحصول على سيولة

حذر المهندس سعيد إمبابي، الخبير الاقتصادي، من مخاطر شراء الذهب والفضة من خلال برامج التمويل الاستهلاكي، ثم إعادة بيعهما بهدف الحصول على سيولة نقدية، موضحًا أن هذه الممارسة قد تحمل العميل تكاليف تمويل مرتفعة مقارنة بالقيمة الفعلية التي يحصل عليها من عملية البيع.
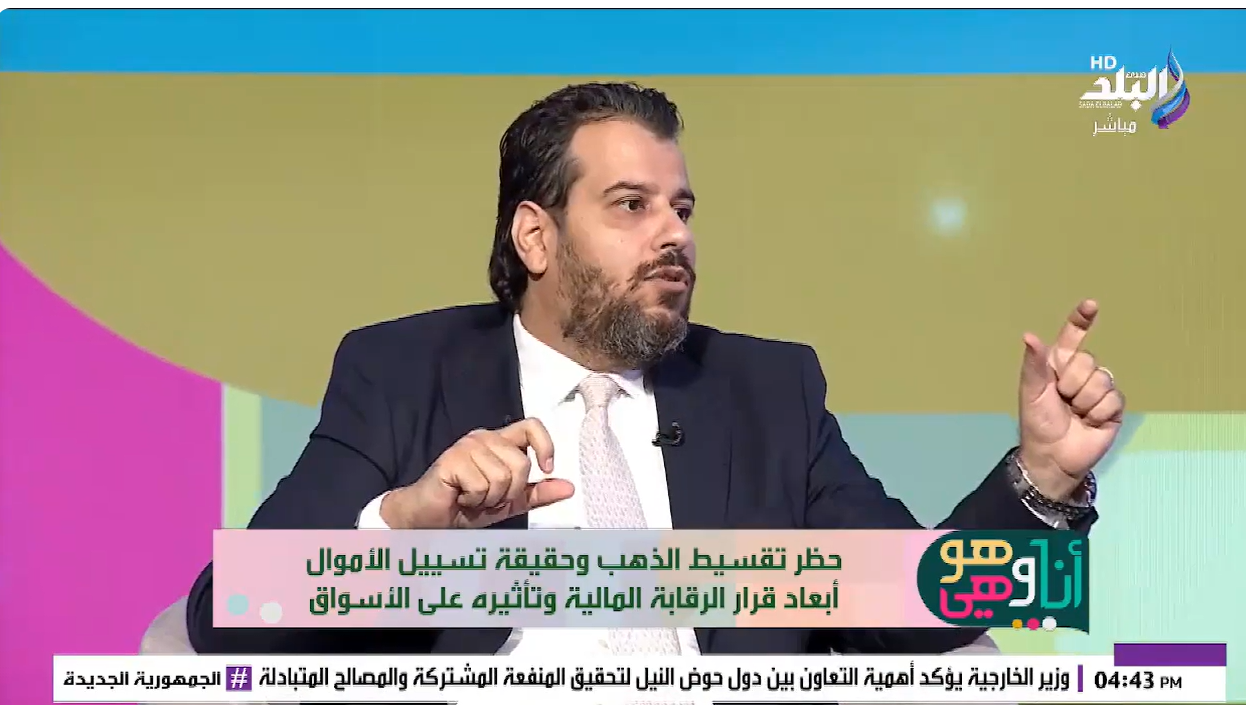
وقال إمبابي، خلال لقائه ببرنامج «أنا وهو وهي»، الذي تقدمه الإعلاميات شريف بديع وسارة سامي وآية شعيب، إن الذهب والفضة يُنظر إليهما بشكل أساسي باعتبارهما من أدوات التحوط والادخار، وليس من السلع الاستهلاكية التقليدية التي يتم شراؤها بالتقسيط ثم إعادة بيعها للحصول على أموال نقدية.

مخاطر شراء الذهب بالتقسيط وإعادة بيعه
وأوضح الخبير الاقتصادي أن بعض العملاء قد يلجأون إلى شراء الذهب بالتقسيط، ثم بيع ما تم شراؤه وتحويل قيمته إلى سيولة، وفي هذه الحالة لا يكون الهدف الأساسي هو الاحتفاظ بالذهب كأداة للادخار أو التحوط، وإنما الحصول على أموال نقدية مع استمرار الالتزام بسداد أقساط التمويل والفوائد.
وأشار إلى أن هذه الطريقة قد تؤدي إلى تحمل العميل تكلفة تمويل مرتفعة، خاصة إذا كانت قيمة الأقساط والفوائد تتجاوز الفائدة الفعلية التي حصل عليها من بيع الذهب بعد شرائه.
وأكد أهمية الانتباه إلى التكلفة الإجمالية للتمويل وعدم الاكتفاء بالنظر إلى قيمة القسط الشهري عند اتخاذ قرار شراء الذهب أو الفضة من خلال برامج التقسيط.
وضرب سعيد إمبابي مثالًا بسبيكة ذهب وزنها 100 جرام، موضحًا أن سعرها قد يصل إلى نحو 730 ألف جنيه، بينما يمكن أن يتجاوز إجمالي المبلغ الذي يدفعه العميل مليون جنيه عند إضافة فوائد وتكاليف التمويل.
وأوضح أن انخفاض قيمة الفائدة المعلنة شهريًا قد يعطي انطباعًا للعميل بأن تكلفة التمويل محدودة، إلا أن احتساب التكلفة على أساس سنوي يمكن أن يكشف عن قيمة أعلى بكثير من النسبة الشهرية المعلنة.
2% شهريًا تعادل 24% سنويًا بالحساب البسيط
وأوضح إمبابي أن فائدة بنسبة 2% شهريًا تعادل 24% سنويًا وفقًا للحساب البسيط، بينما تصل فائدة 3% شهريًا إلى 36% سنويًا.
وأكد أن الاعتماد على القسط الشهري وحده قد لا يعكس التكلفة الحقيقية للتمويل، مشيرًا إلى أهمية معرفة نسبة الفائدة السنوية وإجمالي المبلغ المستحق قبل توقيع أي اتفاق تمويلي.
تحذير من الاقتراض لشراء الذهب بهدف الحصول على سيولة
وحذر الخبير الاقتصادي من اتخاذ قرار الاقتراض اعتمادًا فقط على قيمة القسط الشهري، مؤكدًا ضرورة دراسة جميع بنود التمويل قبل شراء الذهب بالتقسيط.
وأوضح أن العميل الذي يخطط لشراء الذهب ثم بيعه للحصول على سيولة يجب أن يحسب الفارق بين قيمة الأموال التي سيحصل عليها من عملية البيع وبين إجمالي الالتزامات المالية الناتجة عن التمويل.
وأشار إلى أن عدم احتساب الفوائد والتكاليف والرسوم بصورة دقيقة قد يؤدي إلى تحميل العميل التزامًا ماليًا أكبر من قيمة السيولة التي حصل عليها بالفعل.
وأكد سعيد إمبابي أن الذهب والفضة يختلفان عن السلع الاستهلاكية التقليدية، إذ يتم الاعتماد عليهما بصورة أساسية كأدوات للادخار والتحوط، وهو ما يستدعي دراسة طريقة الشراء والغرض منه قبل اللجوء إلى التمويل.
وأوضح أن شراء المعادن النفيسة من خلال التمويل ثم بيعها للحصول على سيولة يختلف عن الاحتفاظ بها بهدف الادخار، لأن عملية التمويل تضيف التزامات مالية على العميل قد تؤثر على العائد النهائي من العملية.
وشدد على ضرورة قراءة شروط التمويل بالكامل، ومعرفة إجمالي المبلغ المستحق وتكلفة الفائدة والرسوم وأي مصروفات إضافية قبل اتخاذ قرار شراء الذهب أو الفضة بالتقسيط.